Über Harald Reißner
Gründer des PKV-Kompass
DER PKV-KOMPASS · HARALD REISSNER
Private Krankenversicherung braucht Orientierung – nicht Verkaufsdruck.
Ich bin Harald Reißner – der PKV-Profi, Gründer des PKV-Kompass und Versicherungsmakler mit Schwerpunkt private Krankenversicherung. Seit 1991 bin ich in der Versicherungsbranche tätig. Mein Anspruch: komplexe Entscheidungen verständlich machen und Lösungen finden, die auch langfristig zur persönlichen Lebensplanung passen.
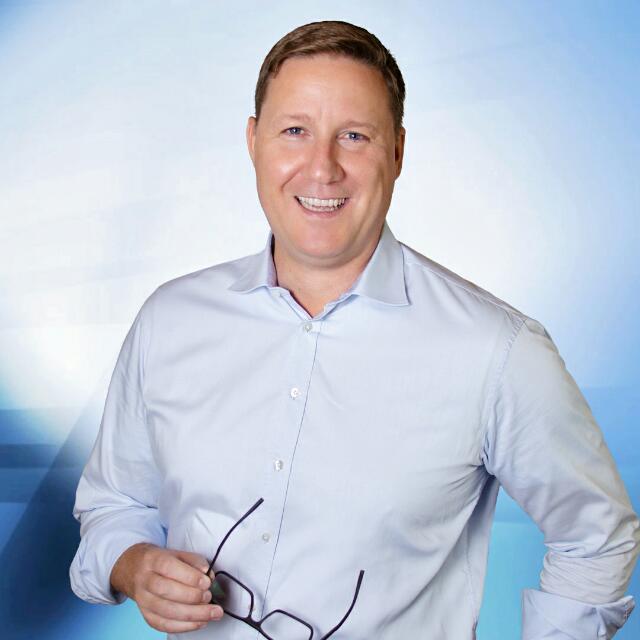

Die bundesweite Beratung erfolgt durch mich, Harald Reißner – den PKV-Profi. Seit 1991 bin ich in der Versicherungsbranche tätig. In dieser Zeit durfte ich bereits mehr als 1.000 zufriedene Kundinnen und Kunden bei Fragen rund um ihre Krankenversicherung begleiten.
Nach mehreren beruflichen Stationen entwickelte sich die private Krankenversicherung zu meinem fachlichen Schwerpunkt und zu meiner Leidenschaft. Denn kaum eine andere Entscheidung verlangt so viel Weitblick: Der Versicherungsschutz soll heute passen, Veränderungen im Leben mittragen und auch im Ruhestand tragfähig bleiben.
Mit dem PKV-Kompass verbinde ich diese Erfahrung mit einer modernen Online-Plattform. Trotz aller digitalen Möglichkeiten bleibt die Beratung persönlich: Jede Empfehlung wird von mir individuell eingeordnet und verständlich erklärt.
Warum es den PKV-Kompass gibt
Bei einer privaten Krankenversicherung geht es nicht darum, irgendeinen Tarif auszuwählen. Leistungen, Beitragsentwicklung, Selbstbehalt, Krankentagegeld, Optionen und die Absicherung im Alter müssen zusammenpassen. Genau dafür steht der PKV-Kompass: strukturierte Marktanalyse, klare Erklärungen und eine persönliche Empfehlung ohne Versicherungsdeutsch.
Nicht der günstigste Tarif ist automatisch der beste. Entscheidend ist, welcher Schutz zur beruflichen Situation, zur Familie, zu den finanziellen Zielen und zur langfristigen Lebensplanung passt.
Warum private Krankenversicherung? PKV und GKV im Vergleich
Die gesetzliche und die private Krankenversicherung folgen zwei unterschiedlichen Prinzipien. Welche Absicherung besser passt, lässt sich deshalb nicht allein am aktuellen Monatsbeitrag entscheiden. Wichtig sind der gewünschte Leistungsumfang, die berufliche und familiäre Situation, die Gesundheitsprüfung sowie die langfristige Beitragsplanung.
GKV: gesetzlich geregelter Versicherungsschutz
Der Leistungsumfang der gesetzlichen Krankenversicherung wird durch Gesetze und verbindliche Richtlinien bestimmt. Nach dem Wirtschaftlichkeitsgebot müssen Leistungen ausreichend, zweckmäßig und wirtschaftlich sein und dürfen das Maß des Notwendigen nicht überschreiten. Was die GKV bezahlt, wird damit nicht individuell vereinbart, sondern politisch und durch die gemeinsame Selbstverwaltung festgelegt.
Gesundheitsreformen werden häufig mit positiven Begriffen wie Stabilisierung, Modernisierung oder Effizienz verbunden. Für Versicherte können solche Veränderungen dennoch höhere Beiträge, zusätzliche Eigenbeteiligungen, neue Zugangsvoraussetzungen oder einen veränderten Leistungsumfang bedeuten. Nicht jede Reform ist automatisch eine Verschlechterung – der entscheidende Punkt ist jedoch: Der gesetzliche Versicherungsschutz kann sich nachträglich verändern.
PKV: vertraglich vereinbarter Leistungsumfang
In der privaten Krankenversicherung richtet sich der Versicherungsschutz nach dem gewählten Tarif und den dazugehörigen Versicherungsbedingungen. Der vereinbarte Leistungsumfang kann vom Versicherer nicht beliebig einseitig zum Nachteil des Kunden gekürzt werden. Genau darin liegt ein zentraler Unterschied zur GKV: Leistungen werden vor Vertragsabschluss ausgewählt und vertraglich festgeschrieben.
Das bedeutet allerdings nicht, dass jeder PKV-Tarif automatisch gut ist oder Beiträge unverändert bleiben. Beiträge können nach den gesetzlichen und versicherungsmathematischen Regeln angepasst werden. Umso wichtiger ist es, nicht nur den Einstiegspreis, sondern Leistungsbedingungen, Selbstbehalt, Krankentagegeld, Beitragsentlastung im Alter und Wechseloptionen gemeinsam zu prüfen.
PKV-Kompass-Gedanke: Nicht der günstigste Tarif ist der richtige, sondern der Tarif, dessen Leistungen zur persönlichen Situation passen und langfristig nachvollziehbar geplant sind.
Individuelle Bedürfnisse statt Standardlösung
Die Anforderungen an eine Krankenversicherung unterscheiden sich von Mensch zu Mensch. Beruf und Einkommen, Selbstständigkeit oder Anstellung, Familienplanung, Kinder, bestehende Erkrankungen, gewünschte Ärzte und Behandlungsmethoden sowie die finanzielle Planung für den Ruhestand verändern die Prioritäten erheblich.
Auch Frauen und Männer können unterschiedliche medizinische Schwerpunkte und Vorsorgebedürfnisse haben. Seit Einführung der Unisex-Tarife wird das Geschlecht nicht mehr unterschiedlich bepreist. In der Beratung bleiben Themen wie Familienplanung, Schwangerschaft und Entbindung, Vorsorge, Psychotherapie, Hilfsmittel oder Krankentagegeld dennoch individuell relevant. Entscheidend ist niemals eine pauschale Schublade, sondern die konkrete Lebenssituation.
Für wen kommt eine private Krankenversicherung infrage?
Ob eine private Krankenversicherung möglich und sinnvoll ist, hängt vom beruflichen Status, vom Einkommen, von der persönlichen Lebensplanung und vom Gesundheitszustand ab. Der PKV-Kompass berücksichtigt insbesondere folgende Berufs- und Zielgruppen:
Angestellte und Führungskräfte
- Angestellte oberhalb der Jahresarbeitsentgeltgrenze
- Gesellschafter-Geschäftsführer, Geschäftsführer und Vorstände
Selbstständige und Unternehmer
- Selbstständige und Unternehmer
- Existenzgründerinnen und Existenzgründer
- Handwerkerinnen und Handwerker
Freiberufler und freie Berufe
- Freiberufler im Überblick
- Ärztinnen und Ärzte
- Zahnärztinnen und Zahnärzte
- Tierärztinnen und Tierärzte
- Apothekerinnen und Apotheker
- Rechtsanwältinnen und Rechtsanwälte
- Notare und Patentanwälte
- Steuerberater und Wirtschaftsprüfer
- Architekten und Ingenieure
- Psychotherapeutinnen und Psychotherapeuten
- IT-Freiberufler, Berater und Übersetzer
- Heil- und Therapieberufe
- Weitere Freiberufler
Weitere Zielgruppen
Bereits privat versichert? Dann können Leistungen, Beitrag und Tarifalternativen im Rahmen einer PKV-Tarifoptimierung nach § 204 VVG geprüft werden.
Allgemeine Orientierung. Welche Versicherungsform und welcher Tarif geeignet sind, hängt von der individuellen Situation und – bei der PKV – von der Risikoprüfung ab. Fachgrundlagen: BMG-Leistungskatalog der GKV, § 12 SGB V und § 192 VVG.
So funktioniert meine Beratung
1. Verstehen
Beruf, Familie, Gesundheit, Wünsche und finanzielle Rahmenbedingungen werden zuerst vollständig eingeordnet.
2. Vergleichen
Tarife werden nicht nur nach Preis, sondern nach Leistungen, Bedingungen und langfristiger Eignung verglichen.
3. Einordnen
Vor- und Nachteile, Selbstbehalte, Krankentagegeld und Beitragsplanung werden verständlich erklärt.
4. Entscheiden
Am Ende steht eine nachvollziehbare persönliche Empfehlung – die Entscheidung bleibt bei dir.
Für wen der PKV-Kompass da ist
- Angestellte oberhalb der Jahresarbeitsentgeltgrenze
- Selbstständige, Unternehmer, Gesellschafter-Geschäftsführer und Vorstände
- Freiberufler – vom Arzt bis zum IT-Berater
- Existenzgründer und Studenten
- Privatversicherte, die ihren bestehenden Tarif prüfen oder optimieren möchten
Erfahrungen unserer Kundinnen und Kunden
Auf unserer zentralen Seite „Erfahrungen & Bewertungen“ veröffentlichen wir künftig ausgewählte Google-Bewertungen sowie Rezensionen von Kundinnen und Kunden, die ihre Erfahrungen mit unserer Beratung teilen möchten. Eigene Kundenstimmen werden nur mit ausdrücklicher Freigabe veröffentlicht. Auf dieser Seite zeigen wir später eine kleine Auswahl; alle Bewertungen werden gebündelt und transparent auf der Bewertungsseite dargestellt.
★★★★★ Transparent, nachvollziehbar und aus erster Hand.
Lass uns deine Situation persönlich einordnen
In der Online-Beratung schauen wir gemeinsam auf deine Ausgangslage, deine Ziele und die Punkte, die für eine langfristig passende Absicherung entscheidend sind.